Aaveのビットコイン融資の可能性への2100万ドルの賭けは、DeFiの流動性を回復させるのか、それとも新たなリスクを生むのか?
機械翻訳英語の原文を見る
文字サイズ本文を読む ↓
画像を読み込み中
ステーブルコイン供給の減少が続く中、Aaveはビットコイン担保融資を解禁し、DeFiの流動性を高めようとしている。
注目すべき主要指標の一つは流動性だ。
第4四半期にUSDTの供給量の4%超、約100億ドル相当が削除されたものの、市場が底を打ったと確認するには依然として十分な待機資金が存在しない。こうした状況下で、AaveがDeFiレンディングにおいてビットコインの利用を認める決定は、はるかに大きな影響力を持つようになる。当然ながら疑問はこうだ——ユーザーがビットコインを担保として利用できるようにすることで資本流入を増やし、ひいてはステーブルコインの取引量を増やすことができるのか。
要するに、これはDeFi復活に待望されていた触媒となり得るのだろうか。
Aaveはネイティブビットコインを担保として解き放とうとしている
最近の動きとして、Aave [AAVE] はビットコインを担保として利用するためのサポートを追加することについてDAOの承認を得た。
この提案により、保有者はBTCをロックしてステーブルコインを借り入れることが可能になる。特筆すべきは、この提案が11月9日に全会一致で承認されたことだ。これは、ビットコイン保有者が自身のBTCを担保にステーブルコインを借り入れることで、Aaveの2100万ドルの信用市場を通じて新たな流動性を獲得できることを意味する。
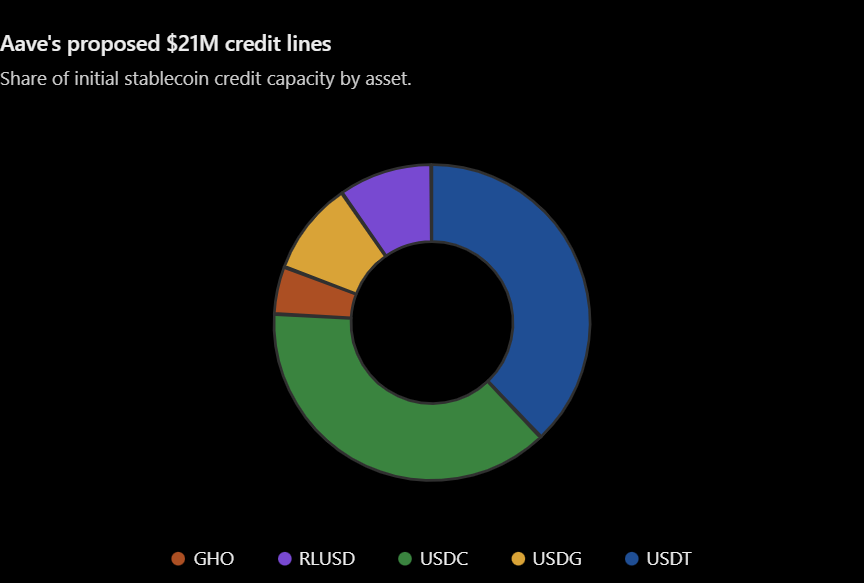
以下のチャートが示すように、Aaveは信用商品に2100万ドルを5種類の異なるステーブルコインに配分する。最大の2つのステーブルコインはUSDTとUSDCで、それぞれ800万ドルが配分されている。これらは総容量のほぼ76%を占める。
一方、AAVEのネイティブステーブルコインであるGHOには100万ドルが配分される。残りの400万ドルはUSDGとRLUSDに均等に分割され、それぞれ200万ドルが配分される。
出典:DeFiLlama
なぜこれが重要なのか。この配分は、Aaveが従来のステーブルコインとより新しい資産を組み合わせ、借り入れの選択肢を増やそうとしていることを示している。その結果、ビットコイン保有者はBTCを担保に複数のステーブルコインマーケットから借り入れができるようになる。
Aaveの創業者兼CEOであるスタニ・クレチョフ氏が説明したように、
Babylonが構築したAave V4上のビットコイン担保マーケットは、Hub and Spokeモデルを使えば新しいマーケットをいかに簡単に立ち上げられるかを示している。ラッパーやカストディアンを介さないネイティブなBTC担保は、オンチェーンの借り入れと貸し出しに主要な新たな流動性の供給源をもたらす。
DeFi融資需要の減退の中、Aave V4はビットコインに賭ける
市場の不確実性を受けて借り手がエクスポージャーを削減する中、暗号資産融資は減速している。
Galaxy Researchによると、暗号資産担保融資市場全体は第2四半期に16.78%減少し、総額561億6000万ドルとなった。主要な融資セクターがすべて減少するのは2022年以来初めてのことだ。DeFi融資も急減し、アクティブな融資総額は4月から7月の間に471億3000万ドルから219億4000万ドルへと減少した。要するに、トレーダーは資産を担保にした借り入れへの関心を失っているのだ。
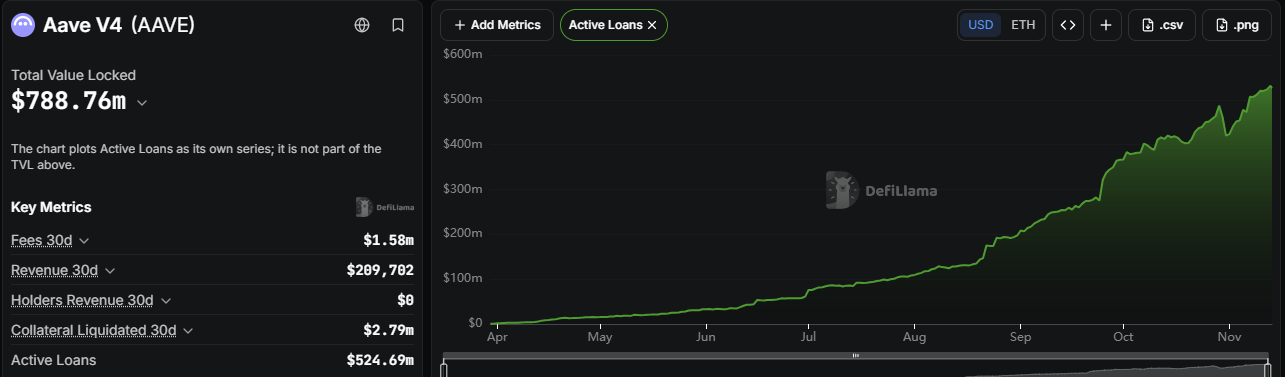
しかし、Aaveは逆の傾向を示しており、同プラットフォームはAave V4におけるアクティブ融資額が過去最高を記録し、第2四半期にほぼ100%増加して5億ドルに達したと指摘している。こうした状況を背景に、融資市場へのビットコインの追加はさらなる成長の可能性をもたらすかもしれない。
出典:DeFiLlama
要するに、BTC保有者が自らの資産を担保として利用できるようにすることで、市場にはより多くの資本がDeFiに流入し、Aave上の担保が増え、オンチェーン借り入れへの需要が高まる可能性がある。
Babylonが説明したように、
Aave V4のハブ・アンド・スポーク・アーキテクチャは、統合機能がハブ上の他の資産に影響を与えることなく、標準およびカスタムのスポークの両方を展開できる分離された環境を提供する。
ビットコインの未開拓のレンディング市場はDeFiに流動性の追い風をもたらす可能性がある
暗号資産市場は2022年の弱気相場以来最悪の流動性逼迫に直面している。
ステーブルコインの市場全体の時価総額は、過去1カ月で約140億ドル減少した。DeFiLlamaによると、11月10日時点でステーブルコインの時価総額合計は約2,900億ドルだった。実際、直近2週間だけでも4年以上で最大のステーブルコインの純流出を記録した。この減少の半分以上はUSDTによるもので、さらに20%はUSDCによるものだった。
この圧力はDeFi領域全体に見て取れる。実際、11月12日にはDeFiの総TVLが約766億ドルまで下落し、本稿執筆時点でステーブルコインの時価総額は2869億ドルとなっている。さらに、DeFiのTVLは前週比9.7%の減少も記録した。
出典:Skynett
こうした状況の中、Aaveの動きは新たな流動性の供給源となり得る。
ただし、押さえておくべき技術的な違いが一つある。この統合は、新たなステーブルコインが自動的にDeFiへ流入することを意味するものではない。むしろ、借り手はすでにAave内に存在する流動性を利用できるようになる。流動性を拡大させるには、プロトコルがより多くの貸し手と新規預入を呼び込む必要もある。
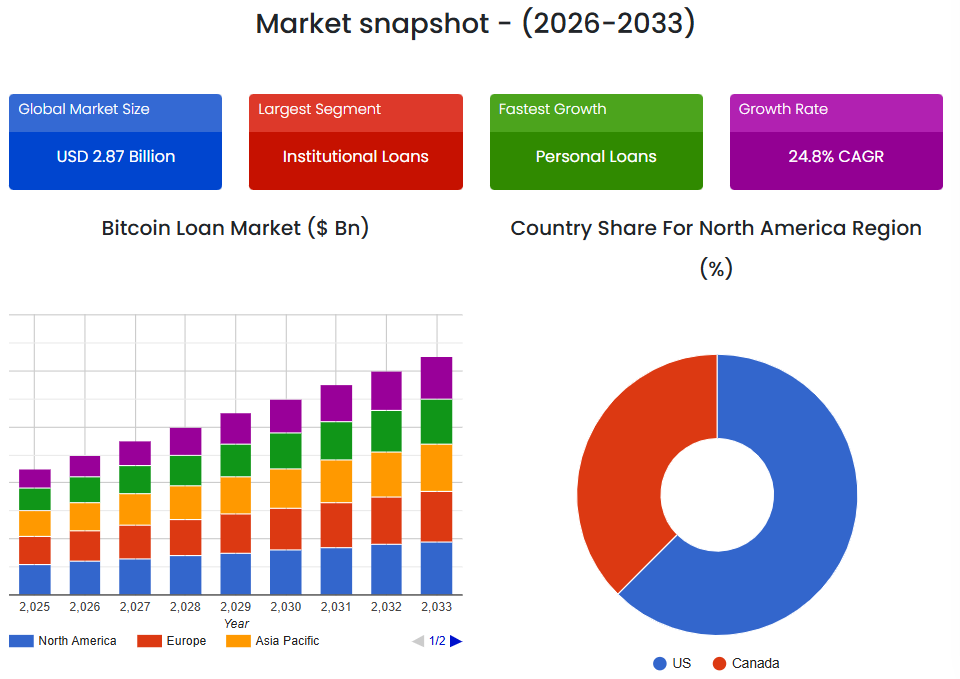
添付のチャートが示す通り、ビットコイン上のレンディング市場が有意な水準に達するまでには、まだ長い道のりがある。
BTC担保ローンは2025年に35億8000万ドルに達したが、これはビットコインの時価総額のわずか0.24%にすぎない。つまり、ビットコインを担保として支援することで、Aaveはこの大部分が未開拓の貸出需要の解き放ちに貢献できる可能性がある。
隠れたリスクとは何か?
Aaveの動きは、その貸出市場をより大きなリスクにさらす可能性もある。
AMBCryptoによると、Aaveにおけるこの新たな借り入れ機会は新たな需要を生み出す一方で、より大きな投機につながる可能性もある。ユーザーはBTCを担保にステーブルコインを借り入れ、それをレバレッジをかけた暗号資産ポジションに再融資することができる。
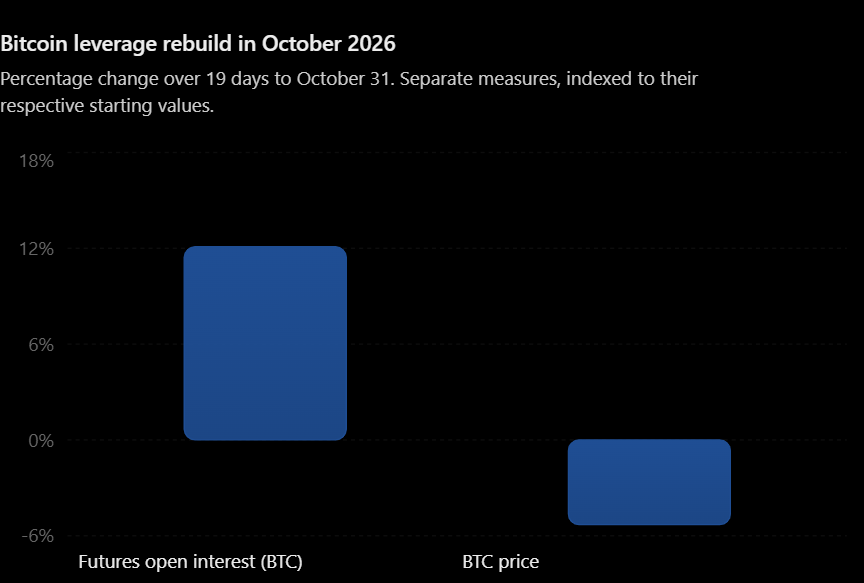
考えてみてほしい。10月下旬までの19日間で、BTC価格が5.3%下落したにもかかわらず、ビットコイン先物の未決済建玉(オープン・インタレスト)は12.1%増加した。これはトレーダーがレバレッジをかけたエクスポージャーを増やしていたことを示している。
この動きは11月にも続き、Bitfinexは、BTCが下落する中でトレーダーがポジションにレバレッジを追加したのは今回で5回目だと報告した。これまでに同様の事態が起きた4回はいずれも、トレーダーが8億ドル超相当のロングポジションの清算を実行した。
出典:Yahoo Finance
Aaveにとっての懸念は、ビットコイン信用へのアクセスが容易になることで、新たな投機の源が加わる可能性があることだ。
結局のところ、Aaveがビットコインを統合する動きは、DeFiが流動性を必要としている時期に打ち出された。しかし、その影響はまだ明らかになっていない。この統合は早期の貸し手やステーブルコインの預け入れを引き付ける可能性がある一方で、高い水準の需要が投機から生じ、市場のさらなる変動を引き起こすリスクもある。
したがって、Aaveは新たな流動性の供給源を解き放つ可能性がある。しかし、その流動性をDeFiの成長につなげられるかが試金石となる。
最終まとめ
• Aaveのビットコイン統合は、DeFiにより多くの流動性をもたらし、ステーブルコインの借り入れを促進する可能性がある。
• しかし、借り入れの増加は投機を助長し、市場リスクを高める可能性もある。