비트코인 대출 잠재력에 대한 Aave의 2,100만 달러 베팅은 DeFi 유동성을 회복시킬까, 아니면 새로운 리스크를 만들어낼까?
기계 번역영어 원문 보기
글자 크기본문 읽기 ↓
이미지 불러오는 중
Aave는 스테이블코인 공급 감소 속에서 비트코인 담보 대출을 열고 DeFi 유동성을 끌어올리려 한다.
주목해야 할 주요 지표 중 하나는 유동성이다.
4분기에 USDT 공급량의 4% 이상, 약 100억 달러 규모가 제거되었음에도 시장이 바닥을 쳤음을 확인하기에는 여전히 대기 자금이 충분하지 않다. 이런 맥락에서 Aave가 DeFi 대출에서 비트코인 사용을 허용하기로 한 결정은 훨씬 더 큰 영향력을 갖게 된다. 자연스럽게 질문은 이렇게 된다. 이번 조치가 사용자들이 비트코인을 담보로 활용하도록 허용함으로써 자본 유입을 늘리고 따라서 스테이블코인 거래량을 증가시킬 수 있을까?
본질적으로, 이것이 DeFi 부활에 절실히 필요한 촉매제가 될 수 있을까?
Aave, 네이티브 비트코인을 담보로 활용할 수 있도록 추진
최근 진전된 사안으로, Aave[AAVE]가 비트코인을 담보로 사용하는 것을 지원하기 위한 DAO 승인을 획득했다.
이 제안은 보유자들이 자신의 BTC를 예치해 스테이블코인을 빌릴 수 있도록 허용한다. 특히 이 제안은 11월 9일 만장일치로 승인되었다. 이는 비트코인 보유자들이 자신의 BTC를 담보로 스테이블코인을 빌림으로써 Aave의 2,100만 달러 규모 신용 시장을 통해 새로운 유동성을 확보할 수 있음을 의미한다.
아래 차트에서 보듯이, Aave는 2,100만 달러를 다섯 가지 서로 다른 스테이블코인에 대한 신용 상품에 배정할 예정이다. 가장 큰 두 스테이블코인은 USDT와 USDC로, 각각 800만 달러가 배정되었다. 이들은 전체 용량의 거의 76%를 차지한다.
한편, AAVE의 네이티브 스테이블코인인 GHO에는 100만 달러가 배정될 예정이다. 나머지 400만 달러는 USDG와 RLUSD에 각각 200만 달러씩 균등하게 분배된다.
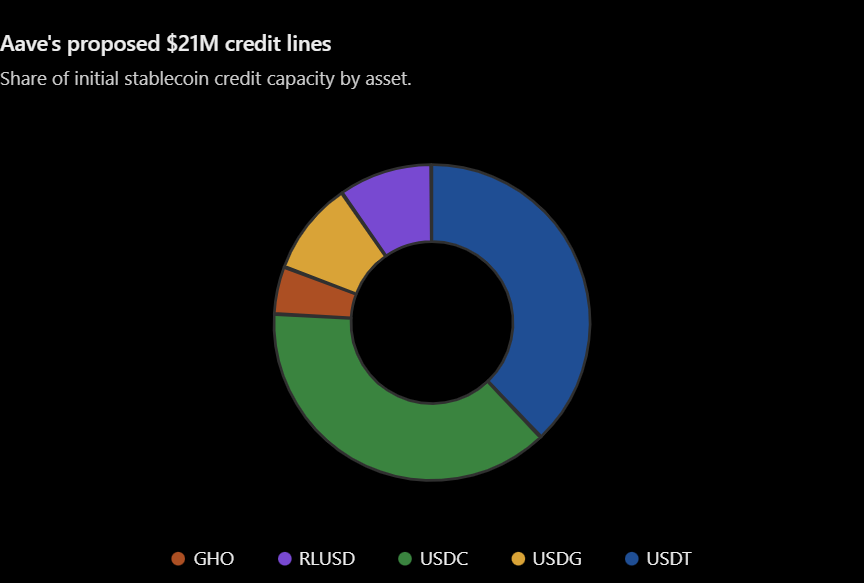
출처: DeFiLlama
왜 이것이 중요할까? 이 배분은 Aave가 전통적인 스테이블코인과 새로운 자산을 결합해 차입 옵션을 더 많이 제공하려 한다는 점을 보여준다. 결과적으로 비트코인 보유자들은 자신의 BTC를 담보로 여러 스테이블코인 시장에서 차입할 수 있게 된다.
Aave 창립자 겸 CEO 스타니 쿨레초프가 설명한 바에 따르면,
Babylon이 구축한 Aave V4의 비트코인 담보 시장은 허브 앤 스포크 모델을 통해 새로운 시장을 얼마나 쉽게 출시할 수 있는지 보여준다. 래퍼나 커스터디언 없이 네이티브 BTC를 담보로 활용함으로써 온체인 차입 및 대출을 위한 주요한 새로운 유동성 공급원이 열린다.
Aave V4, DeFi 대출 수요 약화 속 비트코인에 베팅하다
시장 불확실성 속에서 차입자들이 익스포저를 줄이면서 암호화폐 대출이 둔화되고 있다.
Galaxy Research에 따르면, 전체 암호화폐 담보 대출 시장은 2분기 동안 16.78% 감소해 총 가치가 561억 6,000만 달러를 기록했다. 모든 주요 대출 부문이 하락한 것은 2022년 이후 처음이다. DeFi 대출도 급격한 하락세를 보이며, 4월에서 7월 사이 총 활성 대출이 471억 3,000만 달러에서 219억 4,000만 달러로 감소했다. 요컨대, 트레이더들은 자신의 자산을 담보로 차입하는 데 흥미를 잃었다.
그러나 Aave는 반대의 추세를 보였으며, 플랫폼은 Aave V4 플랫폼의 활성 대출이 사상 최고치를 기록해 2분기에 거의 100% 증가한 5억 달러에 달했다고 밝혔다. 이러한 배경 속에서 대출 시장에 비트코인이 추가되면서 추가 성장 잠재력을 뒷받침할 수 있다.
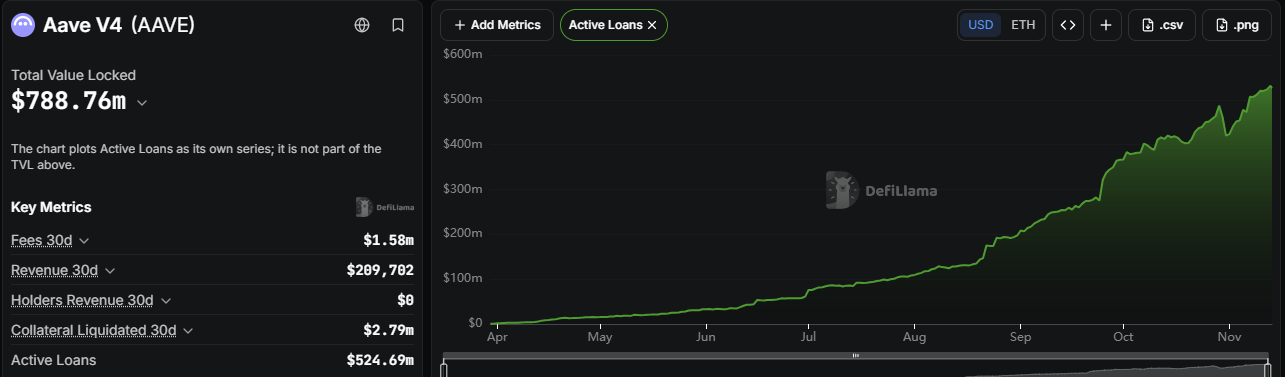
출처: DeFiLlama
본질적으로 BTC 보유자들이 자신의 자산을 담보로 활용할 수 있게 되면, 시장에서는 더 많은 자본이 DeFi로 유입되고, Aave에 더 많은 담보가 쌓이며, 온체인 차입 수요가 늘어나는 모습을 볼 수 있을 것이다.
Babylon이 설명한 바에 따르면,
Aave V4의 허브 앤 스포크(Hub-and-Spoke) 아키텍처는 통합이 허브의 다른 자산에 영향을 주지 않으면서 표준 및 맞춤형 스포크를 모두 배포할 수 있는 격리된 환경을 제공한다.
비트코인의 미개척 대출 시장이 DeFi에 유동성 부양 효과를 줄 수 있다
암호화폐 시장은 2022년 약세장 이후 최악의 유동성 위기에 직면해 있다.
전체 스테이블코인 시가총액은 지난 한 달 동안 약 140억 달러 감소했다. DeFiLlama에 따르면 11월 10일 기준 전체 스테이블코인 시가총액은 약 2,900억 달러였다. 실제로 지난 2주 동안만 4년여 만에 최대 규모의 순 스테이블코인 유출이 발생했다. 이 감소분의 절반 이상은 USDT에서, 추가로 20%는 USDC에서 나왔다.
이러한 압력은 DeFi 생태계 전반에서 확인할 수 있다. 실제로 11월 12일 전체 DeFi TVL은 약 766억 달러로 하락했으며, 보도 시점 기준 스테이블코인 시가총액은 2,869억 달러를 기록했다. 다만 DeFi TVL은 전주 대비 9.7% 감소하기도 했다.
출처: Skynett
이러한 배경 속에서 Aave의 이번 행보는 새로운 유동성 공급원이 될 수 있다.
다만 짚고 넘어가야 할 기술적 차이점이 하나 있다. 이번 통합이 곧 새로운 스테이블코인이 DeFi로 유입된다는 것을 의미하지는 않는다. 대신 차입자들은 이미 Aave에 예치되어 있는 유동성에 접근할 수 있게 된다. 유동성이 늘어나려면 프로토콜이 더 많은 대출자와 신규 예치금을 유치해야 한다.
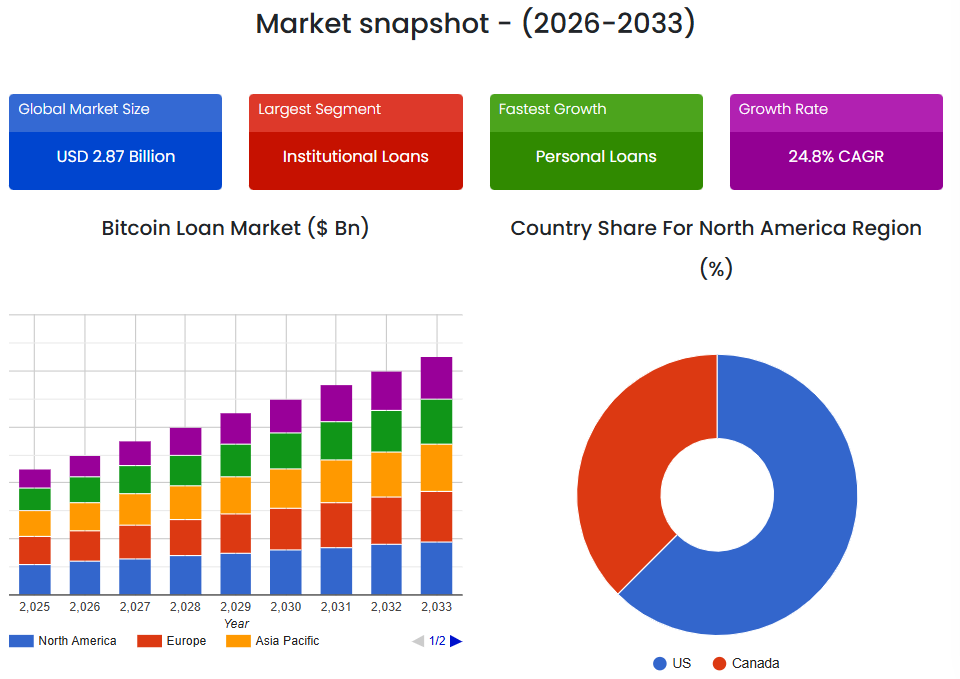
첨부된 차트에서 볼 수 있듯이, 비트코인 기반 대출 시장이 유의미한 수준에 도달하기까지는 아직 갈 길이 멀다.
BTC 담보 대출은 2025년에 35억 8,000만 달러에 달했으며, 이는 비트코인 시가총액의 0.24%에 불과합니다. 따라서 Aave가 비트코인을 담보로 지원함으로써 아직 거의 활용되지 않은 이 대출 수요를 끌어내는 데 기여할 수 있습니다.
숨겨진 위험은 무엇인가?
Aave의 이번 조치는 자사의 대출 시장을 더 큰 위험에 노출시킬 수도 있습니다.
AMBCrypto에 따르면, Aave의 이 새로운 차입 기회는 새로운 수요를 창출하지만 과도한 투기로 이어질 수도 있다. 사용자들은 BTC를 담보로 스테이블코인을 빌린 뒤 이를 다시 레버리지 암호화폐 포지션에 대여할 수 있다.
이를 고려해 보자. 비트코인 선물 미결제약정은 10월 말까지 19일 동안 12.1% 증가했는데, 이는 BTC 가격이 5.3% 하락했음에도 이뤄진 것이다. 이는 트레이더들이 레버리지 노출을 늘리고 있었음을 보여준다.
이 흐름은 11월까지 이어졌으며, Bitfinex는 BTC가 하락하는 가운데 트레이더들이 포지션에 레버리지를 추가한 것이 이번이 다섯 번째라고 보고했다. 이전에 이런 일이 발생한 4차례 모두 트레이더들은 8억 달러가 넘는 롱 포지션 청산을 실행했다.
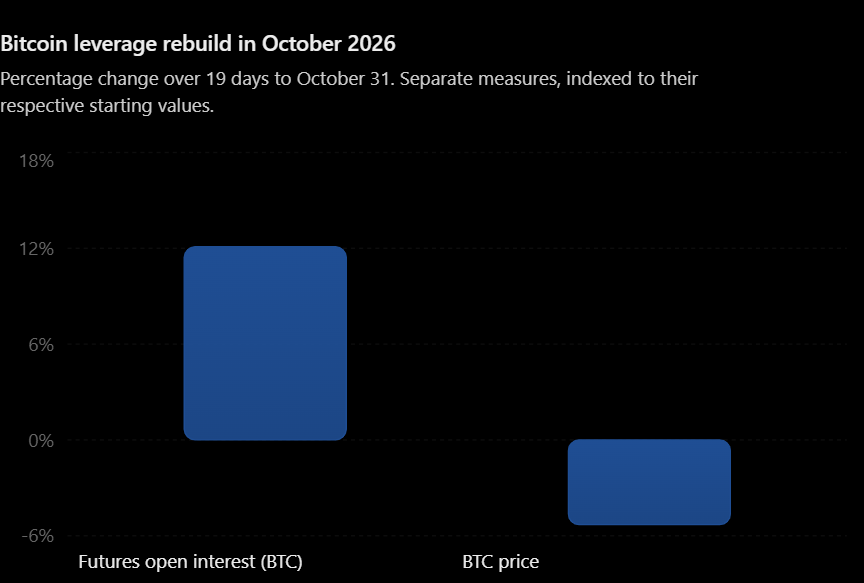
출처: 야후 파이낸스
Aave의 우려는 비트코인 신용에 대한 접근성이 높아지면 또 다른 투기 요인이 추가될 수 있다는 점이다.
결국 Aave가 비트코인을 통합한 이번 조치는 DeFi에 유동성이 필요한 시점에 이루어졌다. 그러나 그 영향력은 아직 지켜봐야 한다. 이번 통합이 초기 대출자와 스테이블코인 예치를 유인할 수 있지만, 높은 수준의 수요가 투기에서 비롯되어 시장의 변동성을 더 키울 위험도 있다.
따라서 Aave는 새로운 유동성 공급원을 열어줄 수 있다. 그러나 그 유동성을 DeFi 성장으로 전환하는 것이 관건이 될 것이다.
최종 요약
• Aave의 비트코인 통합은 DeFi에 더 많은 유동성을 공급하고 스테이블코인 차입을 촉진할 수 있다.
• 그러나 차입이 늘어나면 투기 수요를 부추기고 시장 위험을 키울 수도 있다.